Un scooter neuf perd une part significative de sa valeur dès les premiers mois d’utilisation. Le contrat d’assurance souscrit à la sortie du concessionnaire doit intégrer cette réalité, faute de quoi l’indemnisation en cas de sinistre sera très inférieure au prix d’achat. Nous détaillons ici les points contractuels à vérifier avant de prendre livraison, les garanties à arbitrer selon le profil du véhicule et les pièges fréquents qui réduisent la couverture réelle d’une assurance scooter neuf.
Garantie valeur à neuf sur un scooter : ce que couvre réellement la clause
La garantie valeur à neuf ne constitue pas une formule d’assurance autonome. Elle intervient comme un complément d’indemnisation, adossé à un contrat qui couvre déjà le vol total ou la destruction. En pratique, si le contrat ne prévoit pas la garantie dommages tous accidents ou la garantie vol, la clause valeur à neuf ne se déclenche pas.
A lire aussi : Souscrire une assurance scooter à Cayenne selon son usage réel
Sa durée est contractuellement limitée. Les offres du marché prévoient généralement une période de 12 à 24 mois après la date de première mise en circulation. Certains assureurs proposent une extension, mais elle implique une surprime et parfois un plafond d’indemnisation différent de la valeur catalogue.
Valeur à neuf, valeur déclarée, valeur vénale : trois modes de calcul distincts
La valeur à neuf correspond au prix d’achat TTC du scooter, hors remises commerciales. La valeur déclarée au contrat peut être fixée librement par l’assuré, mais l’assureur appliquera la règle proportionnelle si cette valeur est inférieure au prix réel. La valeur vénale, elle, est calculée à la date du sinistre selon l’état du marché de l’occasion.
A lire en complément : Trouver une assurance pas chère pour son scooter électrique
Pour un scooter neuf, nous recommandons de conserver la facture d’achat et de vérifier que le montant inscrit au contrat correspond exactement au prix TTC payé. Un écart, même minime, peut réduire l’indemnisation de façon proportionnelle.
Conditions antivol du contrat d’assurance scooter : le piège le plus fréquent
Les assureurs conditionnent systématiquement l’indemnisation en cas de vol au respect de clauses antivol précises. Sur un scooter neuf, ces exigences sont souvent plus strictes que sur un véhicule d’occasion, en raison de la valeur assurée plus élevée.
Un antivol homologué SRA ne suffit pas toujours. Certains contrats imposent simultanément un antivol mécanique homologué, un point d’attache fixe (poteau, arceau) et un stationnement en garage fermé la nuit. Le non-respect d’une seule de ces conditions peut entraîner un refus total d’indemnisation, pas seulement une réduction.
Justificatifs à conserver dès l’achat
- La facture de l’antivol, mentionnant la marque, le modèle et la certification SRA ou NF, à fournir à l’assureur avant tout sinistre
- Une photo ou un justificatif du point d’attache fixe utilisé, si le contrat l’exige
- Le certificat de conformité du garage ou du local de stationnement, lorsque la clause prévoit un lieu clos et couvert
Nous observons que la plupart des litiges sur la garantie vol proviennent d’un défaut de justificatif, pas d’un défaut de matériel. Le réflexe à adopter est de constituer ce dossier le jour même de la souscription.
Formule tiers, intermédiaire ou tous risques pour un scooter neuf : critères d’arbitrage
Pour un véhicule neuf, la formule au tiers simple ne protège que la responsabilité civile. Elle couvre les dommages causés à autrui, pas le scooter lui-même. C’est un choix cohérent sur un cyclomoteur d’occasion à faible valeur résiduelle, mais difficilement défendable sur un scooter dont le prix d’achat représente plusieurs milliers d’euros.
Tiers étendu : le compromis à examiner de près
La formule intermédiaire (tiers étendu) ajoute généralement le vol, l’incendie et parfois les catastrophes naturelles. Elle reste toutefois insuffisante sur un scooter neuf si elle n’inclut pas les dommages tous accidents. Une chute à l’arrêt, un accrochage en stationnement ou un sinistre sans tiers identifié ne seront pas pris en charge.
La formule tous risques reste la seule qui couvre les dommages au véhicule quelle que soit la situation, y compris en tort. Sur un scooter neuf, le surcoût par rapport au tiers étendu est souvent modéré en proportion du capital assuré.
Franchise et plafond : les deux variables à comparer
Le montant de la franchise conditionne directement le reste à charge en cas de sinistre. Sur un scooter neuf, une franchise élevée réduit la prime annuelle mais peut annuler l’intérêt d’une formule tous risques sur les sinistres de faible montant (carénage rayé, rétroviseur arraché).
Le plafond d’indemnisation est tout aussi déterminant. Certains contrats plafonnent la garantie vol ou les dommages à un montant inférieur à la valeur réelle du scooter. Vérifiez que le plafond est au moins égal au prix d’achat TTC.
Assurance scooter électrique neuf : la batterie comme élément contractuel distinct
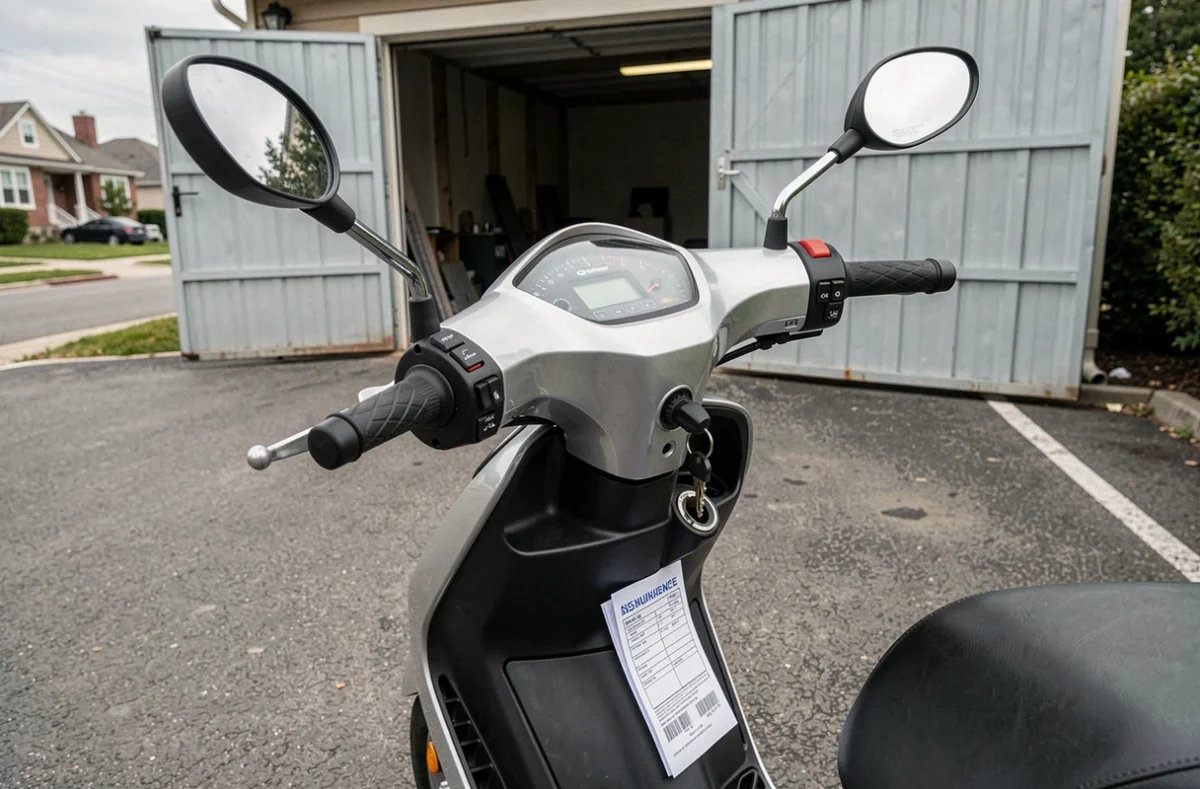
Sur un scooter électrique, la batterie représente une part considérable de la valeur totale du véhicule. Elle doit faire l’objet d’une attention spécifique lors de la souscription du contrat d’assurance.
Vérifiez si la batterie est incluse dans la valeur assurée du scooter ou si elle fait l’objet d’une exclusion. Certains contrats ne couvrent la batterie que lorsqu’elle est installée sur le véhicule, pas lorsqu’elle est retirée pour être rechargée à domicile ou stockée séparément.
Le vol de la batterie seule, sans vol du scooter, constitue un cas de figure de plus en plus fréquent. Si le contrat ne prévoit pas explicitement cette couverture, l’assuré devra supporter le remplacement sur ses fonds propres, pour un montant qui peut représenter la moitié du prix du véhicule.
Recharge et stockage : des clauses à ne pas négliger
Certains assureurs intègrent des conditions liées au lieu de recharge (garage individuel, local collectif sécurisé) ou au type de prise utilisée. Un sinistre survenu lors d’une recharge dans un local non conforme aux conditions du contrat peut être exclu de la couverture incendie.
Bonus-malus et assurance scooter neuf : règles selon la cylindrée
Le coefficient de réduction-majoration (bonus-malus) ne s’applique pas aux cyclomoteurs de moins de 50 cm3. Pour ces véhicules, la prime reste stable d’une année sur l’autre en l’absence de sinistre, mais ne diminue pas non plus.
En revanche, un scooter 125 cm3 est soumis au bonus-malus exactement comme une voiture. Un conducteur qui souscrit sa première assurance scooter 125 démarre à un coefficient de 1,00. Il faudra plusieurs années sans sinistre responsable pour atteindre le bonus maximal de 0,50.
Pour les détenteurs d’un permis B avec formation complémentaire de sept heures, le bonus acquis sur le contrat automobile n’est pas automatiquement transférable au contrat scooter. Certains assureurs acceptent de prendre en compte l’ancienneté du bonus auto, mais c’est une politique commerciale, pas une obligation réglementaire.
Délai de souscription et prise d’effet du contrat d’assurance scooter
Un scooter neuf doit être assuré avant sa première mise en circulation. La responsabilité civile est obligatoire dès que le véhicule peut se déplacer, y compris sur le trajet entre le concessionnaire et le domicile.
La plupart des assureurs permettent une souscription en ligne avec prise d’effet immédiate. Le certificat d’assurance provisoire (carte verte dématérialisée) est alors disponible dans les minutes qui suivent le paiement de la première échéance.
Documents à préparer avant la livraison
- Le certificat d’immatriculation (carte grise) du scooter, fourni par le concessionnaire
- Le permis de conduire adapté à la cylindrée (AM, A1, A2 ou B avec formation)
- Un justificatif de domicile de moins de trois mois
- Le relevé d’information de votre précédent assureur, si vous avez déjà été assuré en deux-roues ou en automobile
Nous recommandons de lancer les démarches de souscription au moins une semaine avant la date de livraison prévue, pour disposer du temps nécessaire à la comparaison des offres et à la vérification des clauses.
Le choix d’une assurance pour un scooter neuf repose sur des arbitrages techniques qui dépassent la simple comparaison de tarifs. Franchise, plafond, conditions antivol, traitement de la batterie sur un modèle électrique : chaque clause a un impact direct sur le montant réel de l’indemnisation.
Pour obtenir une couverture adaptée à votre véhicule et à votre usage, remplissez le formulaire de demande de devis ci-dessous. Un professionnel vous rappellera pour analyser votre situation et vous proposer les garanties les plus pertinentes.