
Votre voiture a quelques années, elle stationne souvent devant chez vous, et chaque mois la prime d’assurance tous risques pèse sur le budget. Vous vous demandez si cette couverture est encore justifiée. Assurer sa voiture au tiers peut représenter une économie substantielle, à condition de le faire au bon moment et pour les bonnes raisons.
Valeur résiduelle du véhicule : le critère qui décide vraiment
La plupart des articles comparent les garanties au tiers et tous risques. Peu expliquent le mécanisme qui rend la question si concrète : l’indemnisation en cas de sinistre total.
Lire également : Les avantages de l'assurance auto au tiers et quand la choisir
Quand votre voiture est volée ou détruite, l’assureur ne vous rembourse pas le prix d’achat. Il verse la valeur vénale au jour du sinistre, c’est-à-dire le prix que votre véhicule vaut sur le marché de l’occasion à ce moment-là, après déduction de la franchise. Plus la voiture vieillit, plus cette valeur chute.
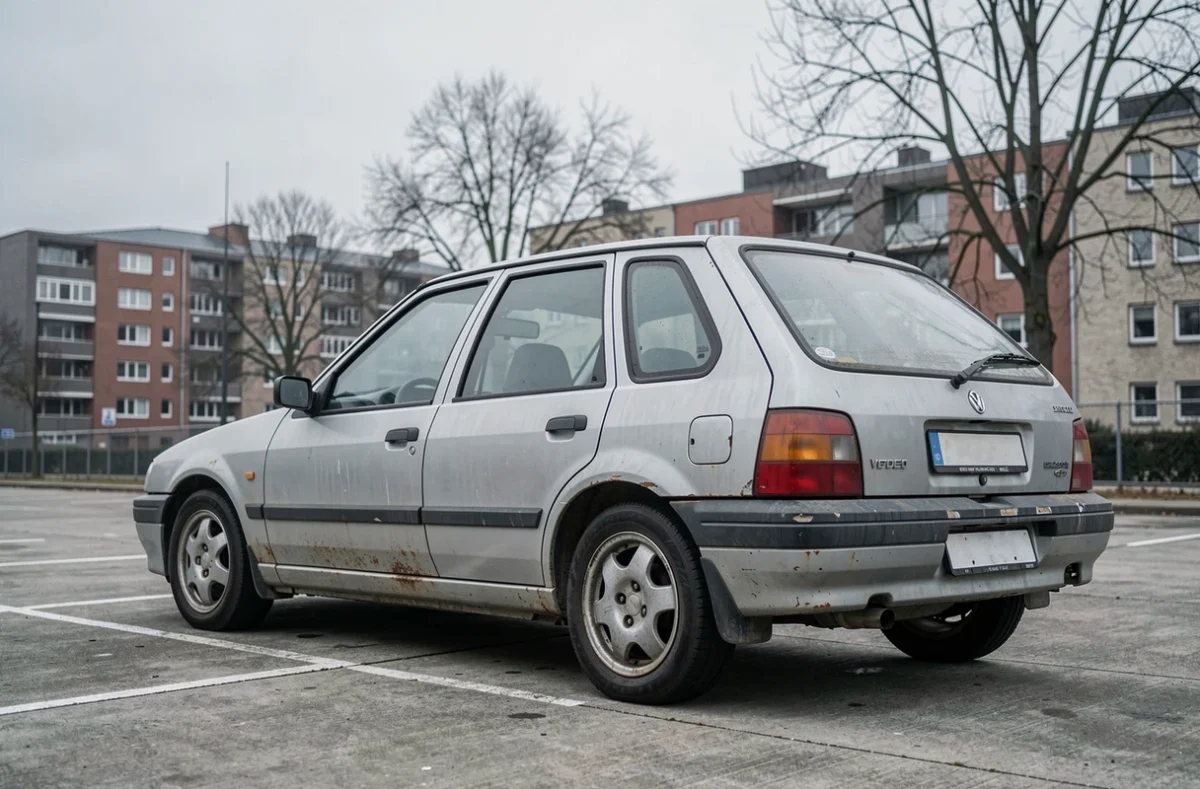
Prenons un exemple simple. Vous payez une prime tous risques annuelle représentant plusieurs centaines d’euros de plus qu’une formule au tiers. Si votre véhicule ne vaut plus que quelques milliers d’euros à la revente, l’indemnisation maximale en cas de perte totale risque d’être à peine supérieure au surcoût que vous avez payé pendant deux ou trois ans. Le calcul devient défavorable.
Lire également : Assurance tous risques : quand arrêter ? Est-ce vraiment utile ?
Comment estimer la valeur de votre voiture
Consultez les annonces d’occasion pour le même modèle, la même année et un kilométrage comparable. C’est un indicateur fiable de ce que l’assureur retiendra. Si la valeur de revente tourne autour de quelques mois de différence de prime entre tiers et tous risques, le passage au tiers devient financièrement logique.
Attention à un piège courant : la garantie « valeur à neuf » ou « valeur majorée » que certains contrats proposent en option. Cette garantie relève le plafond d’indemnisation pendant les premières années. Vérifiez si vous en bénéficiez avant de changer de formule, car elle peut modifier le seuil de rentabilité.
Véhicule électrique ou hybride : un arbitrage différent du thermique
Vous pourriez penser qu’un véhicule électrique de cinq ans mérite la même analyse qu’un diesel du même âge. Ce n’est pas le cas.
Les réparations sur un véhicule électrique ou hybride rechargeable coûtent en moyenne 9 à 12 % plus cher que sur un thermique, selon les données relayées par L’Est républicain en septembre 2026. La batterie, l’électronique embarquée et les recalibrages spécifiques alourdissent la facture.
Conséquence directe : même si la valeur de revente de votre véhicule électrique a baissé, un sinistre non couvert (parking, vandalisme, accident seul responsable) peut générer une facture disproportionnée par rapport à l’économie de prime réalisée en passant au tiers. Pour ce type de motorisation, l’âge du véhicule ne suffit pas. Il faut aussi évaluer le coût potentiel d’une réparation non prise en charge.
Un seuil de bascule plus tardif
Pour un véhicule thermique classique, le passage au tiers se justifie souvent quand la voiture dépasse une certaine ancienneté et que sa valeur de marché est faible. Pour un véhicule électrique, ce seuil recule de quelques années, car le risque financier d’un sinistre reste élevé plus longtemps.
Profil de conducteur et usage réel : ce que la valeur du véhicule ne dit pas
La valeur de la voiture ne fait pas tout. Deux conducteurs avec le même modèle peuvent avoir intérêt à choisir des formules différentes.
Vous roulez peu, sur des trajets courts et connus, avec un stationnement dans un garage fermé ? Le risque d’accident responsable ou de vol diminue. Le tiers, éventuellement enrichi d’une garantie vol-incendie ou bris de glace, couvre l’usage réel sans surprimer.
À l’inverse, un conducteur qui effectue de longs trajets quotidiens, stationne sur la voie publique dans une zone urbaine dense, et traverse régulièrement des zones à forte sinistralité a un profil de risque différent. Même avec un véhicule ancien, les chances de subir un sinistre sont plus élevées.
Les situations où le tiers s’impose naturellement
- Un véhicule de plus de dix ans dont la valeur de revente est basse, utilisé pour des trajets occasionnels : la différence de prime ne se justifie plus par le niveau d’indemnisation possible.
- Une deuxième voiture familiale qui sort rarement du garage : l’exposition au risque est faible, le tiers couvre l’obligation légale et la responsabilité civile.
- Un jeune conducteur avec un budget serré et un premier véhicule d’occasion : la surprime jeune conducteur étant déjà élevée, choisir le tiers permet de rester assuré sans se mettre en difficulté financière.
Les pièges concrets du passage au tiers
Changer de formule paraît simple. Quelques points méritent d’être vérifiés avant de signer.
Le piège de la franchise oubliée
En tous risques, vous avez une franchise en cas de sinistre responsable, mais vous êtes couvert. Au tiers, il n’y a pas de franchise sur les dommages à votre véhicule, puisqu’il n’y a tout simplement aucune prise en charge de vos propres dégâts en cas d’accident responsable. Si vous percutez un poteau, la réparation est intégralement à votre charge.
Le piège de la garantie intermédiaire ignorée
Entre le tiers strict et le tous risques, la plupart des assureurs proposent une formule intermédiaire, souvent appelée « tiers étendu » ou « tiers plus ». Elle ajoute au socle légal des garanties ciblées :
- Vol et incendie : utile si vous stationnez dehors ou dans une zone sensible.
- Bris de glace : couvre le pare-brise, les vitres latérales et la lunette arrière.
- Catastrophes naturelles et événements climatiques : pertinent selon votre zone géographique.
- Protection du conducteur : prend en charge vos propres blessures corporelles, souvent négligée et pourtant précieuse.
La formule tiers étendu est souvent le meilleur compromis pour un véhicule de valeur moyenne. Elle coûte sensiblement moins qu’un tous risques tout en couvrant les sinistres les plus fréquents hors accident responsable.
Le piège du crédit auto en cours
Si vous remboursez encore un prêt pour votre véhicule, vérifiez les conditions de votre contrat de financement. Certains organismes exigent une assurance tous risques tant que le crédit n’est pas soldé. Passer au tiers sans leur accord peut constituer un manquement contractuel.
Coût des réparations en hausse : un paramètre récent à intégrer
Le coût des réparations automobiles augmente plus vite que l’inflation générale. Pièces détachées, main-d’œuvre en atelier, technologies embarquées de plus en plus complexes : la facture d’un sinistre moyen grimpe d’année en année.
Cette tendance a une conséquence concrète sur le choix tiers ou tous risques. Un véhicule qui aurait justifié un passage au tiers il y a quelques années peut encore mériter une couverture dommages aujourd’hui, simplement parce que le coût d’un sinistre non couvert a augmenté.
Avant de basculer, demandez-vous combien coûterait la réparation d’un choc sur votre pare-chocs, d’un remplacement de portière ou d’un recalibrage de capteurs. Si la réponse dépasse ce que vous pouvez absorber sans difficulté, la couverture dommages reste pertinente.
Délais et démarches pour changer de formule d’assurance auto
Grâce à la résiliation infra-annuelle (issue de la loi Hamon), vous pouvez changer de contrat d’assurance auto à tout moment après la première année de souscription, sans frais ni justification. Le nouvel assureur se charge des formalités de résiliation auprès de l’ancien.
Si vous restez chez le même assureur et souhaitez simplement modifier votre formule (passer du tous risques au tiers), un avenant au contrat suffit. La prise d’effet est généralement rapide. Vérifiez que la modification n’entraîne pas une période de carence sur certaines garanties du nouveau contrat.
Conservez toujours votre relevé d’information avant tout changement. Ce document récapitule votre historique de sinistres et votre coefficient bonus-malus. Il conditionne directement le tarif proposé par le nouvel assureur.
Le bon moment pour passer au tiers n’est pas une date fixe. C’est le point où la prime supplémentaire du tous risques dépasse l’indemnisation que vous pourriez réellement percevoir, en tenant compte de la valeur de votre véhicule, de son coût de réparation et de votre exposition au risque.
Prenez dix minutes pour comparer ces chiffres : la réponse apparaît d’elle-même. Le formulaire ci-dessous vous permet de recevoir un devis personnalisé et d’être rappelé gratuitement par un professionnel qui pourra affiner ce diagnostic avec vous.

