L’assurance scooter au kilomètre repose sur un principe de tarification à l’usage, mais le terme recouvre des mécanismes de calcul très différents d’un contrat à l’autre. Avant de souscrire, il faut distinguer ce qui relève du forfait kilométrique annuel et ce qui relève du pay as you drive, car les implications sur la prime, la collecte de données et les obligations déclaratives n’ont rien de comparable.
Part fixe et part variable : le vrai calcul derrière une assurance scooter au kilomètre
Nous observons régulièrement une confusion chez les assurés qui pensent ne payer que leurs kilomètres. En réalité, même dans une formule fondée sur l’usage réel, la prime comporte une part fixe incompressible. Cette part couvre la responsabilité civile obligatoire, les frais de gestion du contrat et, le cas échéant, les garanties complémentaires (vol, incendie, assistance).
A lire également : Fin de l'assurance accident : comprendre la date de cessation
La part variable, elle, dépend du kilométrage. Mais son poids dans la cotisation totale varie selon les contrats. Sur un scooter 50 cm³ utilisé pour de courts trajets urbains, la part fixe peut représenter plus de la moitié de la prime annuelle. L’économie réelle ne porte donc que sur la fraction restante.
C’est ce ratio part fixe / part variable qui détermine si la formule au kilomètre est réellement avantageuse. Un conducteur qui roule très peu (moins de 2 000 km par an) tire un bénéfice net plus faible qu’un conducteur qui se situe juste sous le seuil du forfait souscrit, par exemple autour de 4 000 ou 5 000 km.
A lire aussi : Les avantages de l'assurance auto au tiers et quand la choisir
Forfait kilométrique ou pay as you drive : deux logiques de facturation
Le forfait kilométrique fonctionne comme un abonnement plafonné. Vous déclarez à la souscription un volume annuel (les paliers courants sont 2 000, 5 000 et 8 000 km) et vous payez une prime réduite par rapport au tarif standard. Si vous dépassez le plafond, un relevé kilométrique en fin de période déclenche une régularisation, parfois assortie d’une majoration.
Le pay as you drive (PAYD) facture les kilomètres réellement parcourus, mesurés par un boîtier télématique ou une application smartphone. La prime s’ajuste mois par mois ou trimestre par trimestre. Certains contrats y ajoutent une couche comportementale (pay how you drive), qui intègre les freinages brusques, les accélérations et les horaires de circulation.
Comparer deux offres « au kilomètre » sans identifier le mécanisme sous-jacent fausse toute analyse tarifaire.
Données personnelles et boîtier télématique : un critère de choix sous-estimé
L’installation d’un boîtier GPS ou l’activation d’une application de suivi n’est pas anodine. L’assureur collecte des données de géolocalisation, de distance parcourue et, dans certains cas, de comportement de conduite. Cette collecte doit respecter le RGPD : les données doivent rester proportionnées à la finalité du contrat, et l’assuré doit être informé de leur usage.
Nous recommandons de vérifier trois points avant de signer :
- La nature exacte des données collectées (position GPS en temps réel, ou simple relevé kilométrique périodique). Un relevé kilométrique annuel sur photo du compteur est nettement moins intrusif qu’un traceur permanent.
- La durée de conservation des données et les éventuels transferts à des tiers (réassureurs, partenaires commerciaux). Le contrat doit le préciser explicitement.
- La possibilité de résilier le dispositif de suivi sans perdre la couverture. Certains contrats PAYD conditionnent le maintien des garanties au fonctionnement continu du boîtier.
Pour un scooter utilisé en ville quelques fois par semaine, un forfait kilométrique déclaratif évite cette problématique. Le contrôle se fait en général par un relevé du compteur en fin d’année ou lors du contrôle technique.
Garanties et niveaux de couverture : ce qui change (et ce qui ne change pas)
Le mode de tarification au kilomètre ne modifie pas la nature des garanties disponibles. Vous pouvez souscrire une formule au tiers, une formule intermédiaire ou une formule tous risques, exactement comme pour un contrat classique. La responsabilité civile obligatoire reste identique quel que soit le kilométrage déclaré.
En revanche, certaines options sont plus pertinentes pour un petit rouleur. La garantie vol-incendie prend davantage de poids quand le scooter passe l’essentiel de son temps stationné. Un scooter immobilisé est exposé au vol bien plus longtemps qu’un scooter en circulation.
Assistance et dépannage : attention aux exclusions kilométriques
Certaines garanties d’assistance comportent un rayon minimum d’intervention (souvent exprimé en kilomètres depuis le domicile). Pour un petit rouleur urbain qui ne s’éloigne jamais de plus de quelques kilomètres, cette clause peut rendre l’assistance panne inutilisable sur la majorité de ses trajets.
Vérifiez si le contrat propose une assistance 0 km, c’est-à-dire une intervention même devant votre domicile. Cette option, parfois facturée en supplément, est la seule réellement utile pour un usage urbain quotidien de courte distance.
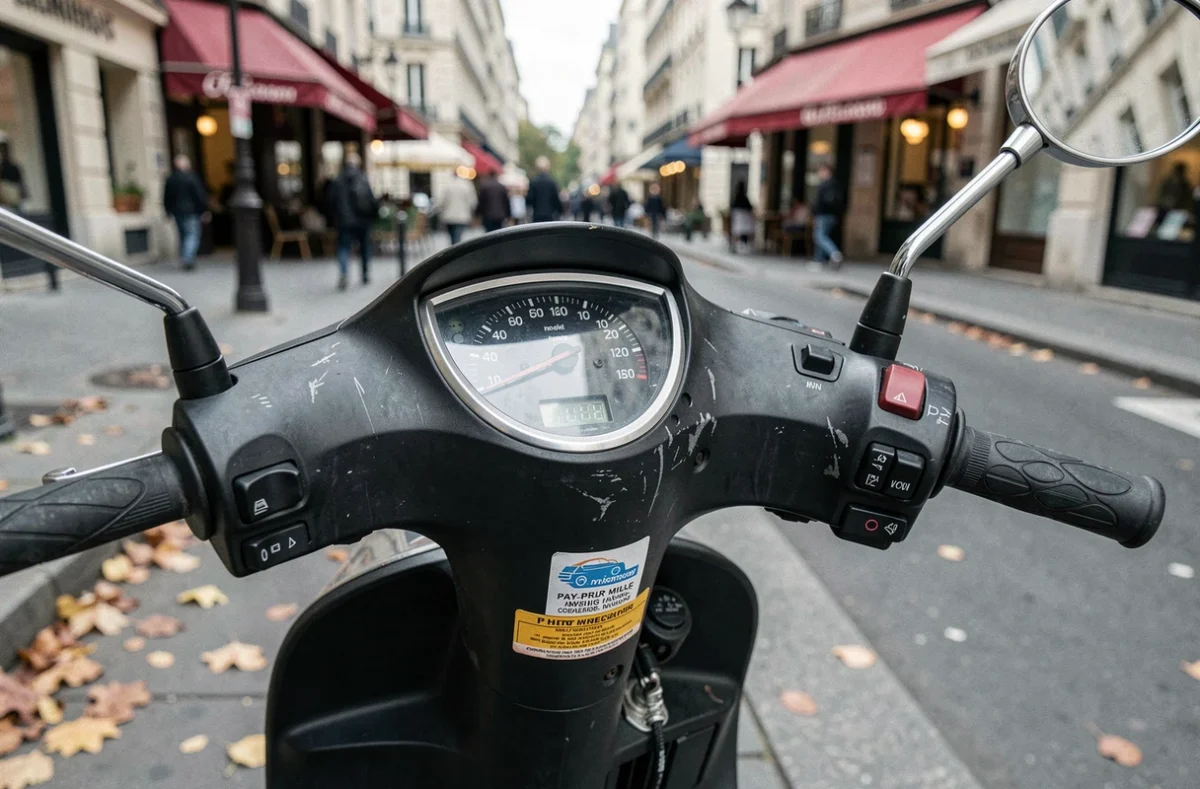
Seuils de rentabilité : à quel kilométrage l’assurance au kilomètre perd son intérêt
Il n’existe pas de définition légale du « petit rouleur ». Les assureurs positionnent généralement leurs offres sous un plafond de 10 000 km par an, avec des paliers plus avantageux sous 5 000 ou 8 000 km. Mais le seuil de rentabilité dépend du rapport entre la part fixe du contrat et le coût au kilomètre marginal.
Concrètement, nous observons que l’avantage tarifaire est le plus net pour les profils qui roulent entre 2 000 et 5 000 km par an. En dessous de 2 000 km, la part fixe pèse trop lourd pour générer une économie significative par rapport à un contrat au tiers classique bon marché. Au-delà de 8 000 km, le cumul des kilomètres facturés ou le risque de dépassement du forfait réduit l’écart avec une prime annuelle standard.
Le piège du dépassement de forfait
Sur un contrat à forfait kilométrique, dépasser le plafond en cours d’année entraîne une régularisation. Les conditions varient : certains assureurs appliquent un tarif au kilomètre supplémentaire, d’autres basculent rétroactivement sur la prime annuelle classique. Dans le pire des cas, un dépassement non déclaré peut être assimilé à une fausse déclaration et entraîner une réduction d’indemnité en cas de sinistre.
Si votre kilométrage annuel fluctue d’une année à l’autre (usage saisonnier, changement de trajet domicile-travail), le forfait kilométrique présente un risque. Le PAYD est alors plus adapté car il suit votre consommation réelle sans plafond prédéfini.
Critères de choix pour souscrire une assurance scooter au kilomètre adaptée
Plutôt qu’un comparatif de marques, nous recommandons de structurer la recherche autour de quatre critères techniques :
- Le mode de mesure du kilométrage (déclaratif, relevé compteur, boîtier, application). Ce choix conditionne la précision de la facturation et le niveau de données partagées.
- Le poids de la part fixe dans la prime totale. Demandez systématiquement le détail du calcul lors de la demande de devis.
- Les conditions de dépassement du forfait ou de régularisation en fin de période. Lisez les conditions particulières, pas seulement la fiche produit.
- La présence d’une assistance 0 km et les exclusions géographiques ou horaires sur les garanties complémentaires.
Le bonus-malus s’applique de la même manière que pour un contrat classique. Un scooter de plus de 50 cm³ est soumis au coefficient de réduction-majoration. Un scooter 50 cm³ en est exempté, ce qui simplifie le calcul de la prime pour les cyclomoteurs.
Délais de souscription et prise d’effet
La souscription d’un contrat au kilomètre suit les mêmes délais qu’un contrat standard. La prise d’effet intervient généralement le lendemain de la signature, sauf mention contraire. Si un boîtier télématique est requis, un délai supplémentaire de quelques jours peut s’ajouter pour l’installation et l’activation du dispositif.
La résiliation reste encadrée par les mêmes règles : résiliation à échéance avec préavis, ou résiliation infra-annuelle après un an de contrat en application de la loi sur la résiliation à tout moment pour les contrats d’assurance couvrant des personnes physiques.
Pour un petit rouleur en scooter, la formule au kilomètre reste pertinente à condition de choisir le bon mécanisme de tarification et de lire les clauses de dépassement. L’économie ne se mesure pas uniquement sur le tarif affiché, mais sur l’ensemble du contrat : part fixe, garanties incluses, modalités de contrôle du kilométrage. Le formulaire ci-dessous vous permet de recevoir un devis personnalisé et d’être rappelé par un professionnel qui pourra détailler ces points selon votre situation exacte.